
Une terrasse refaite, une piscine creusée, un jardin planté au fil des années : les dépenses engagées dehors peuvent représenter une part importante de la valeur d’une maison. Pourtant, l’assurance habitation protège d’abord le logement et ce qu’il contient. Les aménagements extérieurs suivent souvent d’autres règles. Une terrasse accolée au bâtiment peut être couverte alors qu’une pergola indépendante ne l’est pas ; un bassin peut être déclaré sans que tous ses équipements soient assurés.
La difficulté vient rarement d’une formule unique cachée dans le contrat. Elle tient à l’assemblage de plusieurs garanties, chacune avec ses définitions, ses plafonds et ses exclusions. Pour savoir ce qui serait indemnisé après une tempête, un vol ou une fuite, il faut donc regarder l’ouvrage concerné, la cause du dommage et les conditions particulières. Comprendre avant d’agir évite de payer pour une option inutile comme de découvrir, après des travaux coûteux, que le nouvel aménagement n’a jamais été déclaré.
En bref
- Terrasse et pergola : leur couverture dépend notamment de leur rattachement à la maison et de leur déclaration au contrat.
- Piscine : les dommages au bassin et aux équipements nécessitent souvent une garantie spécifique, distincte de la responsabilité civile.
- Jardin : végétaux, mobilier et installations fixes ne bénéficient pas forcément des mêmes protections.
- Clôture et dépendances : surface, usage, valeur et événements couverts sont à vérifier séparément.
- Après des travaux : une confirmation écrite de l’assureur permet d’aligner le contrat sur la maison réelle.
Assurance habitation et espaces extérieurs : pourquoi le contrat de base ne suffit pas toujours
Une multirisque habitation couvre généralement le bâtiment principal, son contenu et la responsabilité civile du foyer, dans les limites prévues au contrat. Cette base répond à des risques bien connus : incendie, dégâts des eaux ou événements climatiques, selon les garanties souscrites. Elle ne signifie pas que chaque élément présent sur la parcelle bénéficie de la même protection. Le jardin n’est pas une pièce supplémentaire de la maison aux yeux de tous les assureurs.
La distinction apparaît dès qu’un ouvrage est construit après la souscription. Prenons une maison assurée avant la pose d’une terrasse sur plots. Deux ans plus tard, ses propriétaires ajoutent une pergola indépendante et un éclairage intégré. Leur contrat décrit toujours le logement initial. Même si la prime est payée sans interruption, la valeur nouvellement créée dehors n’entre pas automatiquement dans les capitaux déclarés. Il faut signaler les changements et demander comment ils seront classés.
Le classement des ouvrages détermine la garantie applicable
Un assureur peut distinguer le bâtiment principal, les dépendances, les aménagements extérieurs et les biens mobiliers. Une terrasse accolée au logement peut relever du bâti dans certaines formules. Un abri installé au fond du terrain peut, lui, être considéré comme une dépendance. La qualification change les événements indemnisables, le plafond, la franchise et parfois les justificatifs demandés.
Il ne suffit donc pas de repérer le mot « extérieur » dans une brochure. Les conditions particulières indiquent ce qui a été déclaré pour la maison assurée : dépendances, surfaces, options et capitaux. Les conditions générales précisent ensuite le fonctionnement des garanties et leurs exclusions. Les deux documents se lisent ensemble. Une promesse commerciale large ne remplace pas leur rédaction.
| Élément | Couverture possible | Point à contrôler |
|---|---|---|
| Terrasse attenante | Parfois comprise dans le bâti | Matériaux, événements garantis, vétusté |
| Pergola ou abri séparé | Dépendance ou option extérieure | Déclaration, surface, usage |
| Piscine et local technique | Souvent soumis à une option | Bassin, équipements, plafonds |
| Mobilier et végétaux | Garantie jardin éventuelle | Vol, tempête, exclusions |
| Clôture et portail | Variable selon le contrat | Types de dommages et franchise |
Ce tableau donne des repères, pas une réponse valable pour toutes les polices. Deux contrats portant le même nom peuvent traiter différemment un portail motorisé ou une canalisation enterrée. Le terrain compte aussi : une cour minérale avec deux chaises n’expose pas le foyer aux mêmes coûts qu’un jardin doté d’une serre, d’un bassin et de plusieurs dépendances.
Avant de comparer des cotisations, un propriétaire a donc intérêt à faire le tour de sa parcelle avec son contrat en main. Que faudrait-il reconstruire après une tempête ? Quels biens pourraient être volés sans effraction dans la maison ? Cette lecture par usage et par coût de remplacement révèle les vrais angles morts. Le bon niveau d’assurance dépend de ce qui existe dehors, pas seulement de la surface habitable déclarée.
Terrasse, pergola et cuisine d’été : les détails qui changent l’indemnisation
Une terrasse est un ouvrage, pas seulement un espace où poser une table. Dalle, solives, plots, garde-corps, revêtement et étanchéité éventuelle peuvent représenter plusieurs postes de travaux. Lorsqu’une pergola ou une cuisine d’été s’y ajoute, le coût de remise en état augmente. Après une chute d’arbre, réparer quelques lames n’a rien à voir avec reprendre la structure entière et les raccordements électriques.
Le premier critère à éclaircir est le lien physique avec la maison. Une plateforme attenante, conçue comme le prolongement du bâtiment, peut être traitée autrement qu’une terrasse isolée au milieu du jardin. Mais l’adossement ne garantit rien à lui seul. Un assureur peut distinguer le dallage, la couverture, le store et le mobilier placé dessous. Il faut demander quels éléments sont effectivement compris dans le capital « bâtiment ».
Déclarer l’ouvrage tel qu’il a été construit
Imaginons une terrasse en bois dont la surface a été doublée lors d’une rénovation maison. Les factures portent sur la structure, le revêtement et une pergola bioclimatique. Si le contrat mentionne uniquement une petite terrasse initiale, l’indemnisation pourrait ne pas correspondre à l’aménagement actuel. La démarche utile consiste à transmettre les dimensions mises à jour, la nature des ouvrages et, si nécessaire, leur valeur.
Les matériaux influencent aussi l’évaluation du dommage. Le bois peut subir une dépréciation liée à l’âge ou à l’entretien, selon les clauses. Un revêtement composite, une dalle carrelée ou une structure métallique n’appellent pas nécessairement le même calcul. La garantie d’un événement et le montant versé sont deux questions différentes : une tempête peut être couverte tandis que la franchise, le plafond et la vétusté réduisent l’indemnité.
Conserver des photos datées et les factures évite de reconstituer le chantier dans l’urgence. Des clichés de la structure avant la pose du revêtement peuvent même aider lorsque les dégâts ne montrent plus comment l’ouvrage était assemblé. Pour une cuisine d’été, mieux vaut distinguer les équipements fixes, les appareils amovibles et les raccordements. Un plan de travail maçonné et un barbecue mobile ne relèvent pas forcément du même poste assuré.
Il faut également séparer dommage accidentel et défaut de construction. Si une pergola est arrachée par un événement climatique garanti, le dossier ne se présente pas comme celui d’une fixation insuffisante qui cède progressivement. L’assurance habitation n’a pas vocation à corriger un ouvrage mal conçu ou mal entretenu. Avant de signer un devis, vérifier la résistance adaptée au site et demander des précisions sur la pose reste donc aussi important que choisir une garantie.
Une question pratique résume bien l’enjeu : si l’installation devait être reconstruite demain, le contrat identifierait-il sans ambiguïté ce qui a été posé ? Quand la réponse est non, une mise à jour écrite est plus utile qu’une supposition. Pour assurer une terrasse, il faut décrire un ouvrage réel, pas simplement cocher la case « maison avec jardin ».
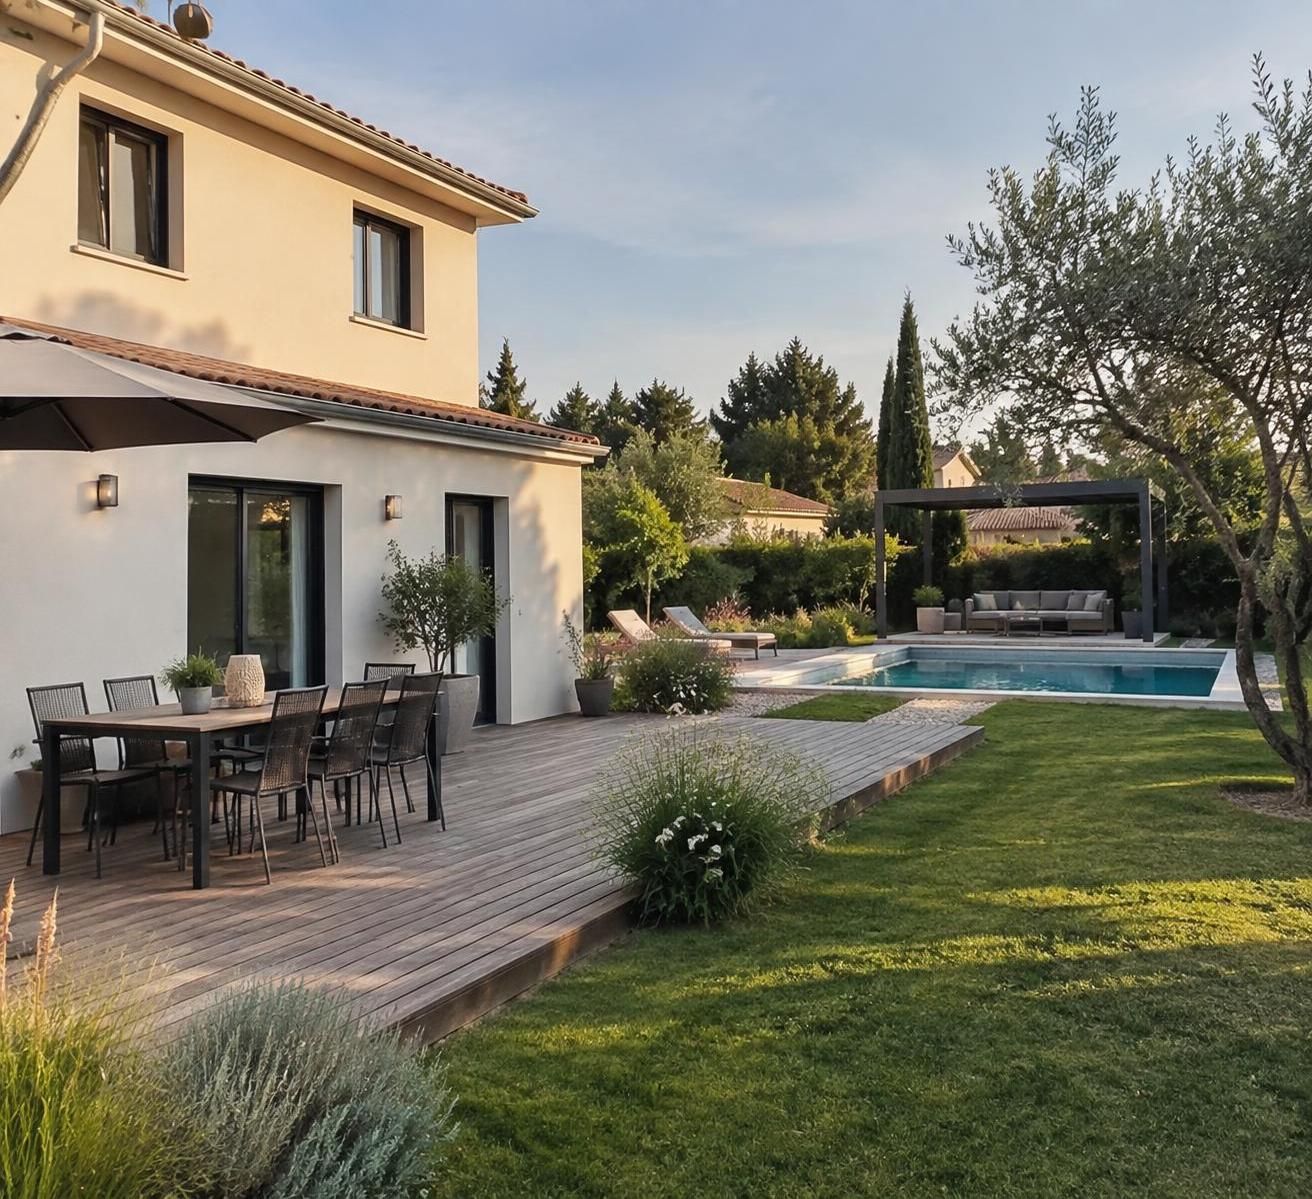
Piscine et assurance habitation : distinguer dommages matériels, responsabilité et sécurité
La piscine concentre plusieurs risques dans un même espace. Il y a le bassin, son revêtement, les margelles, la filtration, le local technique et parfois un volet ou un abri. Il y a aussi les personnes qui utilisent les lieux. Confondre ces sujets conduit à une erreur fréquente : croire que la responsabilité civile du foyer rembourse forcément un liner endommagé ou une pompe détruite par un sinistre.
La responsabilité civile vise, dans les conditions du contrat, les dommages causés à un tiers. La garantie dommages concerne les biens du propriétaire désignés comme assurés. Une personne blessée près du bassin et un moteur de filtration hors d’usage donnent donc lieu à deux analyses distinctes. La présence d’une responsabilité civile dans l’assurance habitation ne prouve pas que l’installation elle-même est couverte.
Que comprend réellement une option piscine ?
Le nom de l’option ne suffit pas. Certains contrats distinguent le bassin de ses accessoires, ou prévoient des plafonds différents pour l’abri et le matériel technique. Gel, tempête, vandalisme, choc et recherche de fuite ne sont pas nécessairement réunis dans une seule garantie. Un propriétaire qui dispose d’un volet motorisé et d’une pompe récente doit vérifier leur mention explicite, ainsi que les conditions de prise en charge.
Prenons le cas d’un local technique inondé après une forte pluie. Le diagnostic peut révéler un ruissellement, un refoulement ou une fuite de canalisation. La cause compte autant que le dommage visible. De même, une facture de recherche de fuite et les travaux nécessaires pour accéder à une conduite enterrée peuvent suivre des règles différentes de celles appliquées à la réparation du tuyau. Demander « la piscine est-elle assurée ? » ne suffit pas ; il faut nommer les scénarios qui coûteraient cher.
Une piscine hors-sol mérite elle aussi une déclaration lorsqu’elle reste installée durablement. Selon sa conception et les définitions de la police, elle peut être traitée comme un équipement mobile ou comme une installation extérieure. Une piscine enterrée appelle, quant à elle, une vérification explicite du contrat. Ni la visibilité du bassin ni son ancienneté ne remplacent cette démarche.
En France, certaines piscines privées enterrées ou semi-enterrées sont soumises à des obligations de dispositif de sécurité normalisé. La règle applicable dépend des caractéristiques du bassin ; une piscine simplement posée au sol ne se confond pas avec une piscine enterrée. Barrière, alarme, couverture ou abri répondent à un objectif de prévention. Un dispositif de sécurité n’est pas une assurance, et une assurance ne dispense pas de respecter les obligations applicables.
Les changements apportés autour du bassin doivent aussi être suivis. Un abri ajouté après la construction, un nouveau local technique ou un chauffage de piscine modifient les biens à protéger. L’usage énergétique compte également : protéger les équipements du gel et respecter les consignes d’entretien réduit le risque de panne, sans garantir à lui seul une indemnisation. Les exclusions liées au gel ou au défaut d’entretien doivent être lues avant l’hiver.
Pour comparer deux formules, mieux vaut inscrire côte à côte le bassin, le revêtement, la filtration, le volet et l’abri, puis vérifier pour chacun les événements garantis et les limites. Quelques euros de cotisation ne disent rien du coût restant après un gros sinistre. Une piscine bien assurée est une piscine décrite précisément, avec des garanties adaptées à ses équipements réels.
Jardin, arbres et mobilier extérieur : ce que couvrent vraiment les garanties
La valeur d’un jardin se construit lentement. Des arbres plantés jeunes, une haie, un potager aménagé ou un système d’arrosage finissent par représenter du temps et de l’argent. Pourtant, les végétaux ne sont pas toujours couverts comme les ouvrages bâtis. Une garantie jardin peut prévoir un plafond propre, limiter les causes de sinistre ou exclure les maladies et les dégâts liés à un entretien insuffisant.
La même prudence s’impose pour le mobilier. Une table, des fauteuils et un coffre de rangement sont dehors par usage, mais ne bénéficient pas automatiquement du capital mobilier intérieur. Certaines polices prévoient un montant limité pour les biens à l’air libre. D’autres imposent des conditions particulières pour le vol. Un salon de jardin disparu pendant une absence ne sera pas nécessairement traité comme un meuble volé dans une pièce fermée.
Tempête, vol et chute d’arbre : trois dossiers différents
Après une tempête, un arbre peut endommager la terrasse du propriétaire ou tomber chez le voisin. Dans le premier cas, la question porte sur les biens garantis et l’événement climatique. Dans le second, la responsabilité éventuelle du propriétaire doit être examinée selon les circonstances ; la seule chute d’un arbre ne suffit pas à conclure automatiquement à sa faute. L’état de l’arbre, son entretien et la cause de la chute peuvent compter.
Le vol d’un robot de tonte, d’un barbecue ou d’outils rangés dans un abri soulève encore d’autres questions. Le bien était-il assuré à l’extérieur ? Était-il placé dans une dépendance déclarée ? Le contrat exige-t-il un mode de fermeture ou des traces d’effraction ? Ces détails paraissent secondaires lors de l’achat. Ils deviennent décisifs quand il faut remplacer le matériel.
Un inventaire simple permet de mesurer l’exposition du foyer. Quelques photos générales montrent l’aménagement du jardin ; des clichés rapprochés identifient le mobilier et les installations. Les factures restent utiles pour les achats importants. Pour les végétaux, noter les essences et conserver les devis de plantation aide à apprécier la valeur engagée, sans présumer du montant que l’assureur retiendra.
Les installations techniques demandent une attention séparée. Arrosage automatique, éclairage de jardin, serre et canalisations extérieures peuvent relever de garanties différentes. Une fuite enterrée peut entraîner une facture de recherche, des travaux de terrassement et la remise en état des plantations. Le contrat peut couvrir certains de ces postes et pas les autres. Le dommage visible n’est pas toujours le poste le plus coûteux.
Un jardin bien entretenu évite par ailleurs des risques qui dépassent l’assurance. Stockage ordonné, abri fermé et surveillance des points d’eau limitent les dégradations et les nuisances. La présence de nuisibles, par exemple, relève souvent davantage de la prévention et de l’entretien que d’une garantie de dommage classique ; des repères sur la sécurité face aux rats autour de la maison peuvent aider à traiter ce problème à sa source.
Faut-il souscrire une option jardin pour quelques plantations et une table ordinaire ? Pas nécessairement. Pour un terrain doté d’arbres coûteux à remplacer, d’équipements fixes et de mobilier de valeur, la comparaison devient plus pertinente. Le bon réflexe consiste à chiffrer les pertes supportables avant de choisir une garantie. Dans le jardin, protéger l’essentiel commence par distinguer ce qui pousse, ce qui est fixé et ce qui peut être déplacé.
Clôture, portail et dépendances : comment vérifier son contrat après des travaux extérieurs
Une clôture abîmée se voit immédiatement, mais son statut dans l’assurance habitation reste parfois discret. Mur maçonné, grillage, panneaux bois et portail motorisé ne représentent ni les mêmes coûts ni les mêmes risques. Une tempête peut arracher des panneaux ; un véhicule peut heurter le portail ; un arbre peut fissurer un mur. Or, la prise en charge dépend à la fois du bien déclaré et de la cause du dommage.
Certains contrats intègrent les clôtures dans une garantie portant sur les bâtiments annexes. D’autres ne les couvrent que pour des événements précis ou demandent une option dédiée. Le portail et sa motorisation peuvent être distingués. Il faut également vérifier la franchise et le plafond : être couvert ne signifie pas que la reconstruction sera intégralement remboursée.
Dépendance déclarée ne veut pas dire contenu assuré sans limite
Un garage séparé, un atelier ou un abri de jardin peut devoir être déclaré avec sa surface, sa localisation et son usage. Cette description n’est pas administrative pour le plaisir. Elle permet à l’assureur de connaître le risque qu’il couvre. Un petit abri contenant des outils courants ne présente pas le même enjeu qu’un atelier équipé de machines, de batteries et de matériel de valeur.
La structure et son contenu doivent être vérifiés séparément. Un contrat peut prévoir un capital pour reconstruire l’abri, mais un montant limité pour ce qui était stocké à l’intérieur. La fermeture du local peut aussi conditionner la garantie vol. Avant d’y déplacer des équipements coûteux, mieux vaut savoir comment ils seront indemnisés en cas d’effraction ou d’incendie.
Les travaux successifs créent facilement un décalage. Une famille remplace son grillage par un mur et un portail automatique, puis transforme l’ancien abri en atelier. Rien ne garantit que la description de la maison dans la police ait suivi ces changements. Les démarches fiscales liées à un aménagement relèvent, elles, d’un autre sujet : comprendre le calcul de la surface pour la taxe foncière ne dispense pas de déclarer les ouvrages concernés à l’assureur selon les règles du contrat.
Une méthode courte pour contrôler les garanties extérieures
- Ouvrir les conditions particulières et relever les dépendances, surfaces, options et capitaux déclarés.
- Comparer avec le terrain : terrasse, bassin, portail, abris, installations fixes et biens stockés.
- Lire les garanties et exclusions pour les sinistres réellement possibles : tempête, vol, gel, choc ou fuite.
- Noter les montants : plafond, franchise, vétusté et éventuelles conditions de fermeture ou d’entretien.
- Faire confirmer par écrit tout point flou, puis signaler les travaux et les nouveaux équipements.
Cette vérification donne aussi une meilleure base pour comparer des assurances habitation pour une maison. Plutôt que d’opposer uniquement deux prix mensuels, elle permet de confronter ce qui serait payé après un dommage sur le portail, l’atelier ou les canalisations extérieures. Une formule moins chère peut suffire à un terrain peu équipé ; elle peut aussi laisser une dépense importante à la charge d’un foyer dont les aménagements ont évolué.
Les photos et factures complètent le dossier, mais elles ne remplacent pas la déclaration. Après la pose d’une clôture, la construction d’une dépendance ou l’installation d’un bassin, demander une mise à jour des conditions particulières est le geste le plus fiable. Un contrat utile décrit la maison telle qu’elle est aujourd’hui, y compris au-delà de ses murs.
Une terrasse attenante est-elle automatiquement couverte par l’assurance habitation ?
Non. Elle peut être comprise dans la garantie du bâtiment selon le contrat, mais il faut vérifier les ouvrages déclarés, les événements couverts, les plafonds et la vétusté.
La responsabilité civile habitation assure-t-elle les dommages à une piscine ?
Non. La responsabilité civile concerne, sous conditions, les dommages causés à des tiers. Les dégâts au bassin et à ses équipements relèvent d’une garantie dommages, souvent proposée en option.
Le mobilier de jardin est-il couvert contre le vol ?
Cela dépend du contrat. Une garantie spécifique, un plafond réduit ou des conditions de rangement et d’effraction peuvent s’appliquer aux biens laissés dehors ou dans un abri.
Quand faut-il signaler de nouveaux aménagements extérieurs à son assureur ?
Dès qu’un ouvrage ou un équipement important est ajouté ou modifié : piscine, terrasse, pergola, dépendance, clôture ou portail. Une confirmation écrite permet de vérifier la couverture retenue.


