Une fuite peut abîmer votre parquet, traverser le plancher et détériorer le plafond du voisin. Un seul incident, mais plusieurs dommages et des garanties différentes : la responsabilité civile protège contre les conséquences financières des dommages causés à autrui ; les garanties habitation protègent aussi votre logement et vos biens, selon le contrat.
En France, cette distinction compte autant pour un locataire que pour un propriétaire. Elle permet de comprendre une attestation, de comparer deux devis et de repérer les protections manquantes avant un sinistre. Le parcours fictif de Camille, locataire d’un appartement puis propriétaire d’une maison à rénover, aide à comprendre les situations courantes.
En bref
- La responsabilité civile indemnise les tiers lorsque votre responsabilité est engagée et que les conditions du contrat sont réunies.
- Une multirisque habitation associe plusieurs protections : logement, mobilier, responsabilités et services éventuels.
- La responsabilité civile vie privée et la couverture des risques locatifs ne remplissent pas le même rôle.
- Le vol, vos propres blessures et la réparation d’un appareil défectueux ne relèvent pas automatiquement de votre responsabilité civile.
- Franchises, exclusions, plafonds et équipements déclarés comptent autant que la cotisation.
Assurance habitation et responsabilité civile : deux protections à distinguer
Une assurance habitation est un contrat ; la responsabilité civile est une catégorie de garantie. Une formule multirisque rassemble généralement plusieurs protections dans un même ensemble. Elle peut couvrir des événements touchant le bâtiment, le mobilier, les responsabilités de l’occupant et certaines dépenses annexes, comme un hébergement temporaire.
Le mot « multirisque » ne signifie pourtant pas « tous risques ». Un incendie peut être couvert, tandis qu’une infiltration progressive liée à un défaut d’entretien sera traitée différemment. Le contrat définit les événements assurés, les biens concernés et les conditions d’indemnisation. Son intitulé commercial ne suffit donc pas pour connaître sa portée.
Responsabilité civile habitation : les dommages causés aux autres
La responsabilité civile intervient lorsqu’une personne doit réparer un dommage causé à autrui. Celui-ci peut être matériel, comme une porte détériorée, corporel, comme une blessure, ou immatériel, par exemple certaines pertes financières consécutives à un événement garanti. Toutes ces catégories ne bénéficient pas nécessairement des mêmes plafonds.
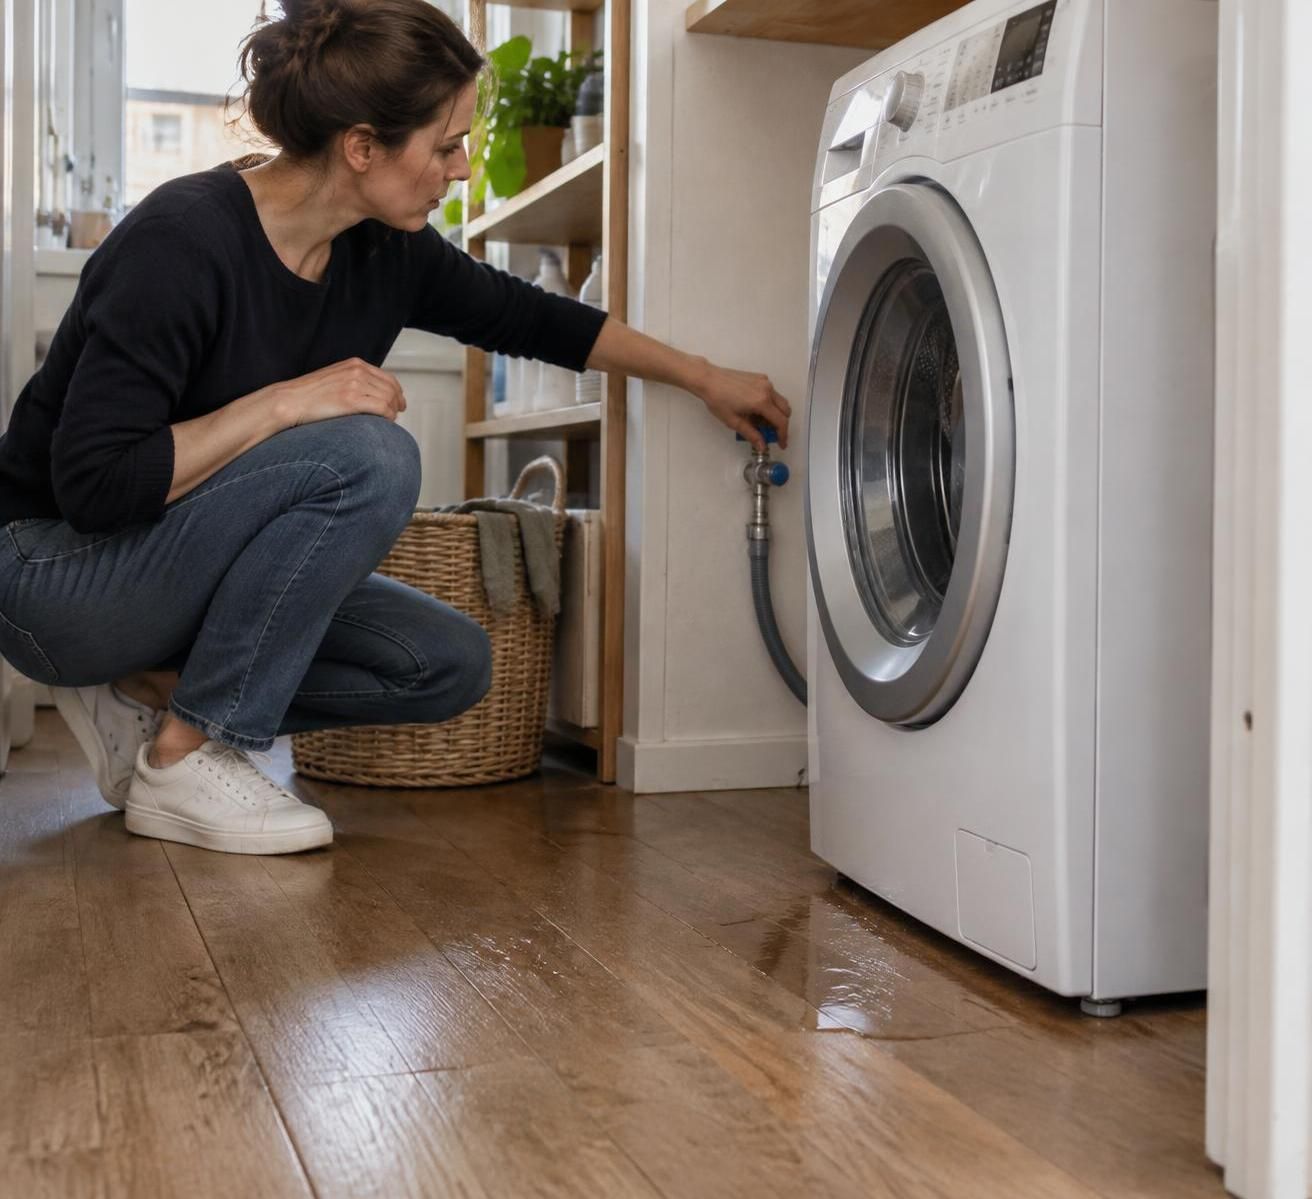
Dans le logement de Camille, un flexible de lave-linge se rompt et l’eau atteint l’appartement inférieur. Les dégâts du voisin peuvent relever d’une garantie de responsabilité si les conditions sont réunies. En pratique, l’assureur du voisin peut aussi intervenir directement, notamment selon les conventions entre assureurs. Le circuit d’indemnisation ne désigne pas, à lui seul, le responsable.
Il faut également distinguer la responsabilité liée au logement et la responsabilité civile vie privée. La première concerne notamment les dommages provoqués par l’occupation ou la propriété des lieux. La seconde vise les accidents de la vie courante, y compris hors du domicile, dans les limites territoriales et les circonstances prévues.
Camille renverse accidentellement un objet chez des amis : la protection à examiner est alors celle de la vie privée. Un élément de façade de sa future maison tombe sur un passant : la question porte plutôt sur sa responsabilité de propriétaire. Ces situations peuvent figurer dans un même contrat, sans relever exactement des mêmes clauses.
Multirisque habitation : protéger aussi ce qui vous appartient
Les dommages subis par l’assuré suivent une autre logique. Si son canapé brûle, sa propre responsabilité civile ne sert pas à lui rembourser son mobilier. Il faut rechercher une garantie incendie couvrant les biens concernés. Même raisonnement pour un ordinateur volé ou une vitre accidentellement cassée : chaque événement dépend de la protection souscrite.
Le statut de tiers mérite aussi une lecture attentive. Les personnes assurées par un même contrat ne sont pas toujours considérées comme tierces entre elles. Un accident entre membres du foyer peut donc nécessiter une autre couverture, notamment pour les blessures. Une garantie accidents de la vie répond à un besoin différent de celui de la responsabilité civile.
Pour comprendre cette architecture, un guide des garanties d’une assurance habitation aide à séparer les protections essentielles des options. L’exercice utile consiste à prendre un événement concret et à identifier successivement la victime, le bien touché et la cause. Avant de demander combien rembourse un contrat, il faut déterminer ce qu’il assure et pour qui.
Locataire, propriétaire ou copropriétaire : quelle assurance habitation est obligatoire ?
Les obligations présentées ici concernent le cadre français. Elles dépendent du statut de l’occupant et du logement. Une attestation de responsabilité civile vie privée ne prouve pas, à elle seule, que les obligations liées à un bail sont remplies. C’est une confusion fréquente lors d’un premier emménagement.
Pour une résidence principale soumise à la loi du 6 juillet 1989, le locataire doit généralement s’assurer contre les risques dont il répond en sa qualité d’occupant. Cette obligation concerne les locations vides comme meublées relevant de ce régime. Le bailleur peut demander une attestation lors de la remise des clés, puis chaque année.
Assurance du locataire : comprendre les risques locatifs
La couverture des risques locatifs vise notamment les conséquences d’un incendie, d’une explosion ou d’un dégât des eaux pour le logement loué, lorsque la responsabilité du locataire est engagée. Elle ne constitue pas nécessairement une protection complète de son mobilier. Elle ne remplace pas non plus automatiquement le recours des voisins et des tiers.
Camille pourrait donc présenter une attestation conforme à son bail tout en restant mal protégée pour ses affaires personnelles. Après un incendie, les réparations dues au propriétaire et le remplacement de ses vêtements sont deux postes distincts. Respecter une obligation d’assurance ne signifie pas couvrir toutes ses pertes. Une formule minimale doit être examinée sous cet angle.
Certaines occupations obéissent à des règles différentes : location saisonnière, logement de fonction ou hébergement particulier, par exemple. Il faut alors vérifier le régime applicable et les clauses du contrat d’occupation. Pour un séjour temporaire, une garantie villégiature peut être utile, mais sa durée, son territoire et les biens couverts doivent correspondre au séjour réel.
Assurance du propriétaire : distinguer maison individuelle et copropriété
Le propriétaire d’une maison individuelle hors copropriété n’est généralement pas soumis à une obligation légale générale d’assurance habitation. L’absence d’obligation ne réduit pourtant pas le risque financier. Un incendie peut détruire le bâtiment, rendre le logement inhabitable et engager une responsabilité envers le voisinage. Sans protection adaptée, ces dépenses restent à financer personnellement.
En copropriété, chaque copropriétaire doit être assuré contre les risques de responsabilité civile dont il doit répondre, qu’il occupe son lot ou le mette en location. Le syndicat des copropriétaires possède également ses propres obligations. L’assurance collective de l’immeuble ne remplace donc pas systématiquement le contrat individuel du propriétaire ou celui de l’occupant.
Le bailleur peut souscrire une assurance propriétaire non occupant, souvent appelée PNO. Elle peut protéger ses intérêts lorsque le logement est vide, lorsque certaines garanties de l’occupant sont insuffisantes ou pour des dommages relevant de sa propre responsabilité. Son périmètre dépend du contrat ; elle ne doit pas être confondue avec une garantie contre les loyers impayés.
Lorsque Camille achète une maison, son ancien contrat d’appartement ne devient pas adapté par simple changement d’adresse. La surface, les dépendances, les équipements et le statut d’occupation doivent être réexaminés. Une période de chevauchement peut également être nécessaire si les clés des deux logements sont conservées simultanément.
Avant la signature, il faut donc rapprocher trois documents : le bail ou le titre de propriété, l’attestation et les conditions du contrat. Ils répondent à des questions différentes : obligation, preuve et étendue de protection. Le bon contrat suit la situation réelle du logement, pas seulement l’adresse inscrite sur une attestation.
Dégât des eaux, incendie, animal : quelle garantie intervient selon la situation ?
Un sinistre ne correspond pas toujours à une seule garantie. Il peut toucher plusieurs logements, plusieurs propriétaires et différents types de biens. Pour comprendre le dossier, il faut séparer l’origine du problème, les dommages provoqués et les responsabilités éventuelles. Cette méthode évite d’attribuer trop vite toutes les dépenses à la responsabilité civile.
Reprenons le lave-linge de Camille. L’eau détériore son parquet et le plafond inférieur. La remise en état de ces surfaces, la recherche de fuite et le remplacement du flexible sont des dépenses distinctes. Le fait que certaines conséquences soient indemnisables ne signifie pas que la pièce usée ou l’appareil défectueux sera également remboursé.
| Situation | Protection à examiner | Point de vigilance |
|---|---|---|
| Une fuite endommage le plafond du voisin | Dégât des eaux et responsabilité liée au logement | Origine de la fuite, responsabilités et modalités de gestion |
| Un incendie détruit votre mobilier | Garantie incendie et capital mobilier | Vétusté, plafond et conditions de remplacement |
| Votre chien blesse un passant | Responsabilité civile vie privée | Animal couvert, garde effective et exclusions |
| Un ordinateur est volé après effraction | Garantie vol | Circonstances garanties et moyens de fermeture exigés |
| Un outil emprunté est cassé | Extension pour biens confiés ou empruntés | Exclusion fréquente dans la couverture de base |
Dégât des eaux et incendie : séparer les biens propres des dommages aux tiers
Une recherche de fuite peut nécessiter l’ouverture d’un coffrage ou la dépose d’un revêtement. Certains contrats prévoient ces frais, avec des limites particulières. La réparation de la canalisation à l’origine du problème peut suivre un traitement différent. Il faut donc demander explicitement ce qui est prévu pour localiser, accéder, réparer et remettre en état.
Pour un incendie parti d’une plaque de cuisson, la même séparation s’applique. Les meubles de Camille relèvent de sa protection contre le feu ; les dégâts chez un voisin peuvent engager une responsabilité. Un hébergement provisoire, le transport du mobilier ou le nettoyage après fumées nécessitent encore d’examiner les prestations et frais annexes prévus.
Responsabilité civile vie privée : animaux, enfants et objets empruntés
Un chien qui mord un livreur peut engager la responsabilité de son propriétaire ou de la personne qui en avait l’usage au moment des faits. La couverture dépend notamment de l’animal concerné et des exclusions. Pour les chiens soumis à une réglementation particulière, des exigences spécifiques d’assurance s’appliquent. Une vérification préalable évite de découvrir une exclusion après l’accident.
Les enfants peuvent être couverts dans les conditions définies pour le foyer. Il faut néanmoins contrôler la situation d’un étudiant vivant ailleurs, d’un enfant en résidence alternée ou d’une personne hébergée durablement. Le lien familial ne suffit pas à déterminer automatiquement le statut d’assuré. Les déclarations et les définitions contractuelles restent déterminantes.
Autre piège concret : Camille emprunte une ponceuse pour rénover un meuble et la laisse tomber. Les biens confiés, loués ou empruntés font souvent l’objet d’exclusions ou de garanties particulières. La présence d’une responsabilité civile vie privée ne garantit donc pas le remboursement. La même prudence s’impose pour du matériel de sport ou un équipement de jardin prêté.
Enfin, les dommages causés avec un véhicule à moteur relèvent en principe d’une assurance spécifique, tout comme les activités professionnelles. Une activité rémunérée à domicile mérite une déclaration et une vérification adaptées. La bonne question n’est pas seulement « qui a causé le dommage ? », mais « dans quel cadre et à quel bien ? »
Comparer les devis habitation : franchises, plafonds et équipements à déclarer
Deux contrats affichant une cotisation proche peuvent laisser des restes à charge très différents. Pour comparer utilement, Camille doit d’abord décrire sa maison avec précision : surface selon la définition de l’assureur, nombre de pièces, dépendances, occupation et équipements. Une information approximative peut fausser le tarif et compliquer l’indemnisation. Le devis commence par un inventaire, pas par une promotion.
Le capital mobilier mérite une estimation réaliste. Il comprend davantage que le canapé et le téléviseur : vêtements, literie, vaisselle, livres, outils et petit électroménager représentent aussi une valeur. Des photographies et un inventaire par pièce aident à établir cet ordre de grandeur. Les objets précieux peuvent relever de plafonds séparés.
Franchise et plafond : calculer ce qui reste réellement à payer
La franchise est la part qui reste à la charge de l’assuré selon les modalités prévues. Le plafond limite l’indemnité versée pour une garantie ou une catégorie de biens. Il faut lire ces deux paramètres ensemble. Une protection dotée d’un plafond confortable peut rester peu utile pour de petits dommages si sa franchise est élevée.
Exemple simplifié : un dommage couvert est évalué à 1 800 euros, avec une franchise fixe de 250 euros. Sans autre limitation ni vétusté applicable, l’indemnité serait de 1 550 euros. Mais un sous-plafond, une méthode d’évaluation particulière ou une exclusion partielle peut modifier ce calcul. Le montant annoncé sur une page commerciale ne raconte donc pas toute l’histoire.
La vétusté correspond à la dépréciation liée à l’âge et à l’usage. Une option de remplacement à neuf peut améliorer le remboursement, mais elle comporte souvent des conditions : délai de remplacement, preuve d’achat ou catégories admissibles. Il faut également distinguer assistance, défense-recours et protection juridique, dont les objets et les seuils d’intervention ne sont pas identiques.
Travaux, panneaux solaires et jardin : éviter les équipements oubliés
La maison de Camille possède une pompe à chaleur, un abri de jardin et une installation photovoltaïque. Ces équipements doivent être décrits pour vérifier leur intégration au contrat. Une installation fixée au bâtiment, un appareil extérieur et du mobilier de terrasse ne bénéficient pas nécessairement du même traitement. Le vol, la tempête et les dommages électriques peuvent avoir des conditions différentes.
Les aménagements extérieurs méritent donc une lecture dédiée. Clôture, portail motorisé, serre et piscine ne sont pas automatiquement couverts comme les pièces habitables. Un point sur l’assurance des équipements extérieurs permet de préparer les questions utiles. L’objectif n’est pas d’ajouter toutes les options, mais de repérer les pertes que le budget familial supporterait difficilement.
Une rénovation importante doit également être signalée lorsqu’elle modifie le risque ou rend les déclarations initiales inexactes. Extension, changement d’usage, longue inoccupation ou transformation de toiture peuvent nécessiter un ajustement. Pour des travaux de construction relevant de ce régime, l’assurance dommages-ouvrage répond à un besoin distinct. La multirisque habitation ne remplace pas non plus la responsabilité décennale des entreprises.
Pour préparer un devis d’assurance habitation adapté au logement, mieux vaut fournir la même description à chaque interlocuteur. Ensuite seulement, comparer garanties, exclusions et coût annuel devient pertinent. Une économie de cotisation n’est réelle que si elle ne repose pas sur un risque important laissé sans protection.
Déclarer un sinistre habitation : les démarches qui protègent votre indemnisation
Lorsqu’un dégât survient, la priorité est de protéger les personnes et de limiter son aggravation sans se mettre en danger. Fermer une arrivée d’eau accessible, éloigner les biens encore secs ou appeler les secours peut être nécessaire. En présence d’eau près d’une installation électrique, aucune manipulation ne doit exposer à une électrocution. L’urgence matérielle ne justifie pas une prise de risque.
Camille découvre une fuite en rentrant du travail. Elle coupe l’alimentation en eau, prévient le voisin et photographie les zones touchées. Ces premières actions documentent l’événement et réduisent les pertes. Limiter les dommages ne signifie pas engager immédiatement une remise en état complète : les réparations définitives doivent pouvoir être examinées par l’assureur.
Déclaration à l’assurance habitation : délais et justificatifs
Le contrat fixe le délai de déclaration dans les limites légales. Pour les sinistres courants, ce délai ne peut généralement pas être inférieur à cinq jours ouvrés ; pour un vol, le minimum est de deux jours ouvrés. Le point de départ est la connaissance du sinistre. Il reste préférable de prévenir rapidement l’assureur plutôt que d’attendre de réunir toutes les pièces.
Les catastrophes naturelles suivent un régime particulier. La déclaration doit notamment respecter le délai applicable après publication de l’arrêté de reconnaissance au Journal officiel, actuellement de trente jours. Une tempête ne relève pas automatiquement de ce mécanisme : elle peut être traitée par une garantie distincte. Identifier la nature de l’événement permet de suivre la bonne procédure.
La déclaration doit rester factuelle : date de découverte, circonstances connues, pièces atteintes, coordonnées des autres personnes concernées et mesures prises. Une origine encore inconnue doit être présentée comme telle, sans hypothèse transformée en certitude. Un constat amiable dégât des eaux facilite souvent la transmission des informations, mais ne remplace pas la déclaration à son propre assureur.
- Photographier les dommages dans leur ensemble, puis les détails utiles.
- Conserver factures, devis, échanges et justificatifs des dépenses d’urgence.
- Garder les objets endommagés lorsque cela reste possible et sans risque sanitaire.
- Demander les consignes avant une réparation définitive ou l’évacuation de biens importants.
- En cas de vol, déposer plainte et transmettre les éléments demandés.
Expertise et responsabilité civile : comprendre la proposition d’indemnisation
L’expert, lorsqu’il intervient, examine les causes, l’étendue des dommages et leur évaluation. Son passage ne signifie pas que tout sera couvert. La décision dépend aussi du contrat et des circonstances. Camille a intérêt à préparer un relevé pièce par pièce plutôt qu’une estimation globale difficile à justifier.
Si un voisin réclame une somme, il faut transmettre sa demande à l’assureur sans promettre personnellement un remboursement. Décrire honnêtement les faits reste indispensable ; accepter seul un montant ou signer une transaction peut compliquer la gestion du dossier. Les conventions entre compagnies peuvent organiser les règlements, mais elles ne remplacent pas la lecture des droits et obligations de chacun.
Une proposition insuffisamment détaillée mérite une demande écrite : valeur retenue, vétusté, franchise, plafond et dépenses refusées. En cas de désaccord, le service réclamations constitue une étape utile. La médiation peut ensuite être sollicitée selon les conditions de recevabilité applicables. Une contre-expertise reste également envisageable, avec un coût à vérifier avant engagement.
Après les réparations, conserver le dossier permet de retrouver l’origine du problème et les interventions effectuées. C’est particulièrement utile si une infiltration réapparaît ou si un équipement doit être remplacé. Un dossier précis transforme un incident subi en demande d’indemnisation vérifiable, poste par poste.
Une attestation de responsabilité civile suffit-elle pour louer un appartement ?
Pas nécessairement. Pour une résidence principale soumise au régime habituel des baux d’habitation, le locataire doit justifier d’une assurance contre les risques locatifs. Une attestation limitée à la responsabilité civile vie privée ne prouve pas cette couverture.
La responsabilité civile rembourse-t-elle mes propres blessures ?
Elle n’a pas pour objet d’indemniser vos blessures lorsque vous vous blessez seul. Selon les circonstances, une garantie accidents de la vie, une assurance individuelle accident ou le recours contre un tiers responsable peut intervenir.
Un dégât des eaux couvre-t-il toujours la réparation de la fuite ?
Non. Les dommages provoqués par l’eau, les frais de recherche, l’accès à la canalisation et la réparation de l’élément défectueux peuvent suivre des règles différentes. Il faut vérifier chaque poste dans le contrat.
Les outils empruntés sont-ils couverts par la responsabilité civile vie privée ?
Pas automatiquement. Les biens confiés, prêtés ou loués sont souvent exclus de la garantie de base. Une extension spécifique peut être nécessaire, avec ses propres plafonds et conditions.
Faut-il informer son assureur avant une rénovation importante ?
Oui, lorsque le projet modifie le risque assuré ou rend les déclarations initiales inexactes. Une extension, un changement d’usage ou une longue inoccupation doivent notamment conduire à vérifier la couverture avant le chantier.